お客様は来ている。スタッフも忙しく動いている。それでも、月末に残るお金が思ったほど増えない。こうしたときに、来店人数だけを増やそうとすると、現場の負担が先に大きくなることがあります。まず確認したいのは、売上の大きさに加え、サービスを提供するために必要な費用と時間です。
文・図版:SALONISM編集部|以下の金額・人数は、考え方を説明するための仮定です。実在サロンの業績、業界平均、成果予測ではありません。
1.売上を「人数」と「単価」に分ける
日本政策金融公庫の理美容業向け創業解説では、売上の見込みを客単価と来店客数などに分解して考える方法が紹介されています。まずは自店の売上も同じように整理できます。[参考1]
月の施術売上は、延べ来店回数×1回当たりの平均施術単価です。店販がある場合は別に集計します。同じお客様が月に2回来店すれば、延べ来店回数は2回。顧客数と来店回数を混ぜると、単価の比較が崩れます。税込・税抜の基準も統一しましょう。
売上が前月より落ちた場合、「来店回数が減ったのか」「高単価の施術の構成比が下がったのか」で対応は変わります。集客を強める前に、どの要素が動いたのかを把握することが出発点です。
2.値引きは売上よりも利益に大きく響く
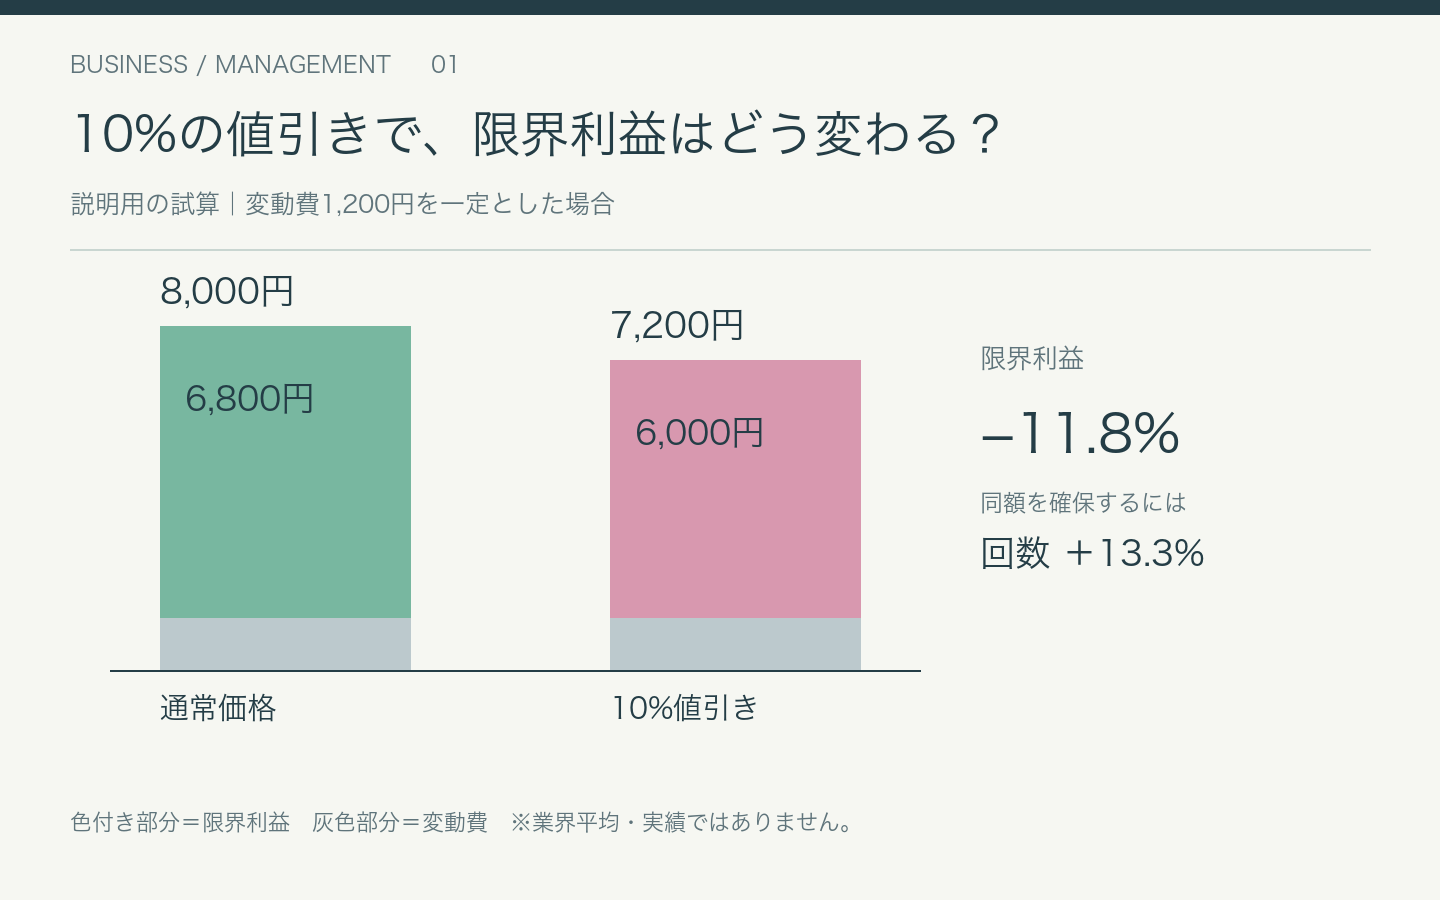
説明用に、1回の施術価格を8,000円、施術ごとに発生する材料・決済手数料などの変動費を1,200円とします。このとき、売上から変動費を引いた限界利益は6,800円です。ここから家賃、固定的な人件費、その他の固定費を賄います。限界利益は、そのまま最終的な利益を意味するものではありません。
施術内容と変動費を変えずに10%値引きすると、価格は7,200円、限界利益は6,000円になります。限界利益の減少率は約11.8%。同じ限界利益の総額を確保するには、施術回数が約13.3%多く必要です。値引きで来店が増えても、その増加分に対応する時間がなければ成り立ちません。
実際には売上に比例する手数料、歩合給、追加の人員配置などで変動費は変わります。固定費と変動費の分類を自店の契約条件に合わせてから試算してください。
3.メニューは「1時間当たり」で比較する
次に時間を加えます。同じ限界利益6,800円でも、提供に90分かかる場合は1時間当たり約4,533円、120分かかる場合は3,400円です。ここでいう時間には、施術に加え、そのお客様のために担当者が拘束される準備・片付けの時間も含めます。
この指標は、単に速く施術するためのものではありません。カウンセリングの質、安全性、休憩、仕上がりを犠牲にすれば、継続利用を損なう可能性があります。目的は、時間を要する価値が価格や説明に反映されているかを確かめることです。施術者が別のお客様を担当できる放置時間と、席が埋まる時間も区別すると、現場の制約が見えやすくなります。
4.月次の数字と現場の記録をつなぐ
最初から大きな管理表は不要です。主要メニューごとに「実際の施術売上」「提供回数」「主な変動費」「担当者の所要時間」を記録します。平均値だけでなく、予定より長引いたケースの理由も残します。説明の行き違い、準備不足、追加施術など、数字の背景が分かると改善の選択肢が具体的になります。
固定費を仮に月60万円、平均限界利益を1回6,800円とすれば、固定費を賄うための回数は月約89回です。ただし、これは単純なモデル計算です。借入金の元本返済、設備購入、事業主の生活費などを含む資金繰りは別に確認する必要があります。売上の見通しと手元資金の見通しは、同じ表で代用しないことが大切です。
5.最初の4週間で試すこと
- 1週目:上位5メニューの売上・変動費・時間を記録する。
- 2週目:時間が延びる原因を一つ選び、準備や説明の順番を見直す。
- 3週目:変更後の所要時間と、お客様の反応を確認する。
- 4週目:限界利益と現場の負担を見て、継続する変更を決める。
利益改善は値上げだけで決まるものではありません。メニューの組み合わせ、説明の明確さ、時間の使い方、提供できる人数の上限をつなげて考えることで、自店に合う改善策を選べます。
参考資料・計算条件
日本政策金融公庫「理容業・美容業の創業ポイント」を参考に、編集部が独自の計算例を作成。減少率=800÷6,800、必要回数の増加率=6,800÷6,000−1。金額は同一の税区分を前提とし、変動費を一定とした簡略モデルです。